Запись мастермайнда: YouTube | VK Видео | конспект в Telegraph
12 ноября в Особняке Инвестора прошёл инвестиционный мастермайнд: четыре гостя и ведущий принесли по одной идее на месяц, остальные их критиковали, потом голосовал зал. Сессия заняла два с половиной часа. Запись целиком: YouTube | VK.
Назар Щетинин (Вредный инвестор, фонд Black Line) — Озон Фармацевтика: компания выходит из инвестиционного цикла, биосимиляры могут удвоить EBITDA за два года.Виталий Кошин (Fin-plan, ПИФ АриКапитал — Финансовая свобода) — Инарктика: биомасса восстановилась после гибели малька, идея не зависит от геополитики.Влад Еремин (Влад про деньги) — Т-Технологии: самая дешёвая компания роста в России, 2,7 прибыли 2027 года при ROE 30%+.Степан Сумин (ВТБ Мои Инвестиции) — ММК: дешевле НЛМК и Северстали, 80 млрд руб. кэша, доходность свободного потока около 15%.Кирилл Кузнецов (Усиленные Инвестиции, ведущий) — Совкомбанк: 0,6 капитала при выросшей вдвое рентабельности, отчёт по МСФО на следующий день.Зал голосовал руками: Т-Технологии 16, Совкомбанк 13, Озон Фармацевтика 11, ММК 3, Инарктика 1. Настоящего победителя определят цены через месяц. Точка отсчёта — закрытие 12 ноября: Озон Фармацевтика 46,90 руб., Инарктика 326,2, Т-Технологии 287, ММК 23,015, Совкомбанк 10,99.
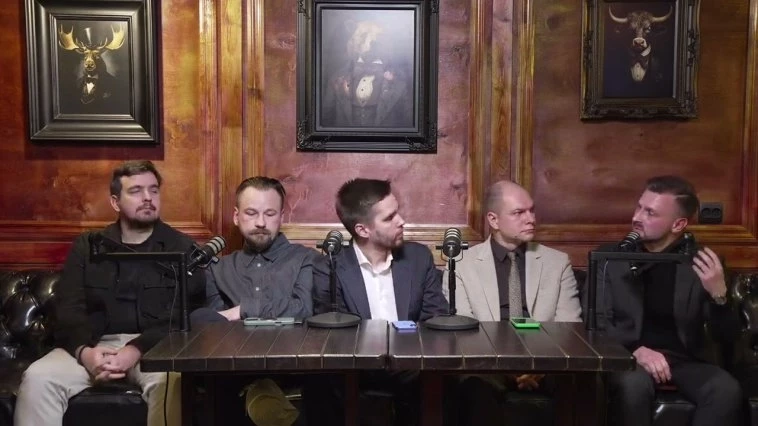
Участники, слева направо: Влад Еремин, Назар Щетинин, Степан Сумин, Виталий Кошин, Кирилл Кузнецов.
Кирилл (с 0:55) напомнил статистику: идеи мастермайндов в среднем опережают рынок на 2,5% за квартал, это около 10% годовых, последние четыре мастермайнда обогнали индекс. На мастермайнде 31 октября лучше всех показала себя АФК Система, в которую не верил никто, а хуже — нефтянка, в которую верили все. Отсюда урок: иногда выбирать то, на что без отвращения не взглянешь.
Повестка (с 5:20): рынок подрастает, отчёты за 3 квартал в целом хорошие, переговоры идут без громких обещаний, но с движением вперёд.
Влад (6:10) всегда на 100% в акциях. Он построил модели на 2027 год по ключевым компаниям портфеля, и рынок кажется ему дешёвым: много компаний в финсекторе по три прибыли, ритейл подешевел на хороших отчётах. Прибыль 2027 года выше ждёт у банков и ритейла, у нефтянки — чуть ниже, к нефти и металлургам он относится аккуратно.Назар (7:42) тоже на 100% в акциях. Портфель собран из компаний в конце инвестиционного цикла: через год-два стройка закончится, освободится денежный поток, и рынок вспомнит, что эти компании умеют платить дивиденды. Пока они под давлением, их можно спокойно набирать. Пример — Т-Технологии: третья крупная сделка за полтора года, все покупки дороже, чем стоит сама компания, но это говорит о том, что сама она стоит неприлично дёшево.Виталий (10:12) — консервативный инвестор: обычно 30% акций и 70% облигаций. Сейчас в акциях 18% (минимум был 14%), в ПИФе долю нарастил с 4% до 5%. Ещё 14% лежит в фонде ликвидности как сухой порох: он ждёт нервную пилу и неприятные сюрпризы на переговорах, чтобы докупать, а при подписании мира переложит всё в акции сразу. Рынок сейчас скорее спекулятивный, чем инвестиционный.Степан (14:32) рассказал, что делают состоятельные клиенты ВТБ: к риску они не готовы, соотношение консервативных инструментов и спекуляций 80 на 20, несколько месяцев назад было 90 на 10. Спекулятивный капитал пришёл, когда индекс прошёл 2300: раньше в стакане стояли заявки на 10-20 млн руб., теперь на 100-150 млн. Деньги пытаются заработать на рывке во втором эшелоне. На вопрос Кирилла, будет ли мир, ответил: будет, вопрос — когда.Идея 1. Озон Фармацевтика: выход из стройки и удвоение EBITDAНазар (с 21:56) начал с отчёта по прошлой идее. Летом он питчил HeadHunter с расчётом покупать на плохих отчётах осенью, когда компания не выполнит прогноз по выручке. Отчёты вышли плохие, но цену не уничтожили: компания сама выкупает акции примерно на 1,5 млрд руб. в месяц. Справедливой он считает цель консенсуса около +25%, а HH превращается в дойную корову. Кирилл напомнил, что та идея стала лучшей на своём мастермайнде.
Основная идея (с 25:28) — Озон Фармацевтика. В сентябре Назар с группой инвесторов съездил на новые мощности в Тольятти.
Операционный поток растёт, инвестиционный сокращается — стройка заканчивается.
Критика. Степан идею поддержал: с IPO компания показывает одни из лучших результатов. Виталий держит её в листе ожидания, но на месяц брать не стал бы: компанию можно набирать постепенно. По словам IR, в планах около 25 биосимиляров, каждый может приносить около 1 млрд руб. в год, но горизонт — 5-7 лет и больше. Назар добавил, что компания добивается разрешения на производство препарата-блокбастера для диабетиков. Кирилл (35:52) спросил, не лучше ли Промомед: разница в мультипликаторах сократилась, растёт он быстрее, по данным DSM 3 квартал будет сильным. И не ударит ли по продажам Озона сокращение гражданских расходов бюджета — большая часть лекарств идёт через госзакупки. Влад (37:39): 7 прибылей — дорого, когда на рынке полно компаний по 3-4.
Ответы Назара. Промомед хорош и показал, что с хорошим маркетингом на этом рынке можно удвоиться за два года, а Озон догоняет с более устойчивой моделью. Дорого — он сам надеется, что весь следующий год цена будет под давлением, и он купит дешевле. За идею проголосовали 11 человек.
Виталий (с 40:31) искал актив, не связанный с геополитикой. Инарктика выращивает лосося и форель в Баренцевом море и озёрах Карелии, производит свой малёк, строит кормовой завод, запустила водоросли.
Биомасса опережает выручку на год: восстановление 2025 года покажется в продажах 2026-2027 годов.
Критика. Назар (50:12) держит бумагу с лета, но считает идею ставкой на отскок цен на лосось: на вертикальной интеграции много не заработать. Риск гибели рыбы висит всегда — в Мурманске потекла тёплая вода, и всё погибло. Влад (52:50): 75-80% рынка — импортная рыба, её покупают в валюте, так что Инарктика — квазивалютная компания, и вопрос, при каком курсе она интересна. За десять лет рыба гибла дважды, поэтому нужно ограничивать долю в портфеле. Степан (53:54) на Инарктике уже терял деньги, а главное — ликвидность: заявку крупного клиента на 10 млн руб. сложно исполнить. Кирилл (55:12) напомнил, что эту идею два мастермайнда назад приносила София Кирсанова, и с тех пор акция стоит на месте: нужен разворот цен на рыбу или курса, а пока низкая дивдоходность, высокий мультипликатор и экономия людей на рыбе. Из зала спросили, страхуется ли гибель малька: страхуется, но не упущенная выгода.
Ответы Виталия. Компания продаёт всю рыбу, которую выращивает, спрос есть. Риски он сам перечислил в презентации. Идея — переоценка на годовом отчёте, а если 2027-й станет годом доллара, это тоже поможет. За идею поднялась одна рука; Кирилл заметил, что за АФК Систему в прошлый раз тоже голосовали меньше всех.
Влад (с 59:47) скинул Кириллу идею в понедельник по 270 руб., ко времени эфира было уже около 290. В этом году акция стоила и 220.
Прибыль Т-Технологий и P/E: 25 прибылей в 2021 году, 2,7 сейчас.
Возражения Влад разобрал сам (1:08:08). Низкие дивиденды: при ROE 30% и выплате 50% прибыль растёт на 15% в год, а при выплате 25% — на 22,5%, и через девять лет дивиденд в рублях выходит тем же. Сбер с 2011 по 2018 год тоже платил 20-25% прибыли. Сделки (1:11:29): Росбанк по 0,8 капитала сейчас зарабатывает 27-28% на капитал, Точка за 4 прибыли — нормальная цена, Селектел дорогой, Авто.ру даёт синергию в страховании (страховки росли на 0% в 1 квартале, на 15% во 2-м и на 30% в 3-м), Циан за 18 прибылей дорогой. Но на рынке слияний цены выше биржевых: Мать и дитя сама стоит около 15 прибылей, а Ильинскую больницу купила за 20.
Чем меньше дивиденды при высоком ROE, тем быстрее растёт прибыль.
Критика. Степан поддержал: экосистема может конкурировать со Сбером, оценка 500-600 руб. совпадает с их взглядом. Но главный вопрос рынка — сможет ли Т платить дивиденды наравне со Сбером и ДОМ.РФ, иначе ей не попасть в народный портфель. Виталий держит акции, но считает Т банком, а не айти-компанией, и сравнивать её надо с банками; Циан к тому же ещё не куплен. Кирилл (1:16:51): бизнес и результаты нравятся, но смущают покупки у связанных сторон и допэмиссии под них — компания стоит 3 прибыли и платит своими акциями за активы по 20. Выгоднее погасить казначейские акции. Нет независимых оценок, не раскрыто, какие дивиденды Точка выплатила перед сделкой, часть акций уходит менеджменту. К тому же ЦБ ужесточает нормативы капитала, и это бьёт и по этой идее, и по его Совкомбанку. Назар (1:20:24) модерировал Т-Технологии на Смартлабе и спрашивал, понимают ли они, что все компании купили дороже, чем стоят сами. Ответ: дешевле не продают. Непубличный рынок сейчас дороже публичного, раньше за публичность платили премию, теперь — дисконт. Чтобы стать айти-компанией, нужно набрать массу, и это происходит любой ценой. Дисконт рынок даёт из-за корпоративного управления: люди боятся, что деньги получат все, кроме миноритариев.
Ответы Влада. (1:26:16) Допэмиссия под Точку — около 3% акций, а прибыль от сделки растёт на 6%. Под Росбанк акции выпускали, когда Т стоила 1,5 капитала, а Росбанк 0,8. У Потанина покупают как раз дешевле — Росбанк по 0,8 капитала и Точку за 4 прибыли, а Циан покупают не у него за 15 прибылей. Если Т прямо сейчас начнёт платить 50% прибыли, дивдоходность 2027 года будет 18% против 15% у Сбера. За идею проголосовали 16 человек — максимум вечера.
Степан (с 1:31:49) сначала хотел продолжить идею Артёма Максадова в ОФЗ, но выбрал ММК — одного из фаворитов стратегий ВТБ.
Сравнение со слайда Степана: EV/EBITDA 1,1x и доходность свободного потока 15,9% у ММК против 1,6x и 12,5% у НЛМК.
Критика. Виталий выбирал между ММК и Инарктикой. В плюс: новая труба в Китай потребует металла, а 18-19 ноября может пройти саммит трёх президентов в Китае; снижение ставки оживит стройку. В минус: своей руды у ММК около 15%, коксующегося угля — около 60%, турецкий актив встал из-за санкций. Кирилл (1:46:14): дёшево, 0,4 капитала и 80 млрд руб. кэша, а дивиденды компания недоплатила. Но экономика на грани рецессии, металлургия — самый проциклический сектор, 3 квартал отчасти разовый (низкие запасы на конец 2 квартала, скачок курса, прошлогодние ремонты), и в 4-м такого позитива ждать не стоит — идея похожа на Инарктику. Назар (1:48:06): оценку убивает неясная судьба кэша; Северсталь хотя бы показывает инвестпрограмму, а ММК сидит на 80 млрд и ничего не говорит. Влад (1:50:08): капитализация около 250 млрд при прибыли около 15 млрд — 15 прибылей на дне цикла, при нормализованных 60 млрд — 4-5. В сентябре он хотел покупать: металлоиндекс был на максимуме с 2021 года, 79 тыс. руб., и модель давала 15-16% дивидендов. С тех пор индекс съехал до 72,5 тыс., и в модели осталось 4%. Главный вопрос — тайминг.
Ответы Степана. Это ещё не разворот цикла, коррекция ММК с 25 до 22 руб. совпала с металлоиндексом. Но в нынешнем рынке деньги идут в понятные имена, а ММК когда-то входил в топ-10 народного портфеля. Первая цель по техническому анализу, 25 руб., уже отработала, идея едет в портфели клиентов. За ММК проголосовали три человека.
Кирилл (с 1:57:51) выбирал между идеями из фармы и айти, но взял Совкомбанк, потому что у него есть краткосрочный драйвер переоценки — отчёт по МСФО за 3 квартал на следующее утро.
Совкомбанк подешевел с 1,2 до 0,57 капитала, медиана с IPO 0,79.
Критика. Влад (2:05:06) держит в Совкомбанке 20% портфеля. Навес продавца, по его версии, — один из акционеров 2021 года, с которого летом сняли санкции США. Дивиденды низкие, приоритет — байбек. Но к концу года банк будет стоить 0,5 капитала, в 2027-м — 0,43, при исторической рентабельности 25% это около 50% годовых на вложенное. Достаточность капитала выросла с 10,4% в начале года до 11,5%. Купить такой банк за 2,4 прибыли и 0,4 капитала — чудо. Назару понравился аргумент про Сбер за 0,77 капитала: одна несправедливость стоит ещё несправедливее другой. Виталий из банков выбирает Сбер: у Совкомбанка достаточность капитала ниже, чем у большинства. Степан: у Совкомбанка самый низкий среди банков оборот, около 500-600 млн руб. в день, и скачущая рентабельность; без драйвера капитал не переманить, драйвер — завтрашний отчёт.
Из зала (2:10:25) спросили, почему не увеличить байбек. Кирилл: байбек и так идёт миллиардами, но капитала у банка немного, погасить выкупленное нельзя, а акции на дочке рынок не всегда считает погашенными. Влад: 12 млрд руб. — это 6% капитализации, но почти 30% акций в обращении. Ещё одно мнение из-за стола: менеджмент должен думать о плохих временах, капитала меньше, чем у других, поэтому лучше аккуратно расти, не перебарщивая ни с байбеком, ни с дивидендами. За Совкомбанк проголосовали 13 человек — второе место.
По голосам зала победила идея Влада Еремина в Т-Технологии. Настоящий результат подведём по ценам через месяц, на следующем мастермайнде; до него пройдёт внеочередной облигационный мастермайнд на конференции D-Trends. Посмотреть сессию целиком: YouTube | VK.
Еженедельная аналитика – в телеграм-канале Усиленные Инвестиции, карточки компаний и расчёты – на портале.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам в Усиленные Инвестиции, и мы оперативно исправим.
Материал подготовлен Усиленными Инвестициями и не является индивидуальной инвестиционной рекомендацией.
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.

