
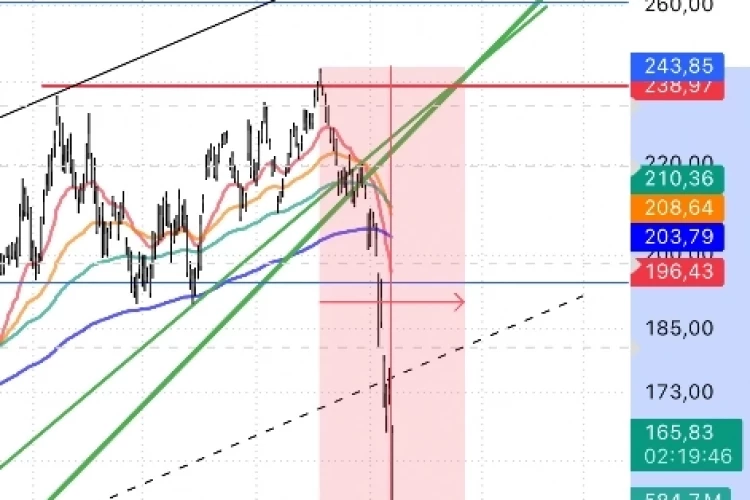
Сегодня акции стоят около $165— после того как на открытии проваливались ниже. Минус ~31% за пять недель, с рынка ушло около $ 1,8 трлн капитализации. При этом у компании: ▪️ минимальный долг и чистая денежная позиция около $24 млрд; ▪️ рентабельность капитала выше 100%; ▪️ выручка за прошлый финансовый год — $216 млрд (+65%). Вопрос логичный: не слишком ли это для компании без долгов? Что случилось: 🔹6 октября — рекорд $239, 12 ноября — около $165.
С рынка ушло около $ 1,8 трлн 🔹5.11: −9,3% на общей распродаже акций ИИ 🔹9–10.11: −5,5% — коллективный иск, внутреннее расследование, сильная инфляция в США 🔹11–12.
11: до −13–14% на открытии, к вечеру часть отыграли — Дженсен Хуанг ушёл с поста CEO и из совета директоров. По данным WSJ — из-за связи с женщиной, которую спецслужбы США считают китайской шпионкой. Временный CEO — финдиректор Колетт Кресс Мультипликаторы: пик → сейчас: • Капитализация: ~$5,8 трлн → ~$4,0 трлн • P/E за 12 мес.
: ~30 → ~21 (у S&P 500 ~22) • Форвардный P/E: ~20 → ~13–14 • P/S: ~19 → ~13 Прогнозы прибыли пока не снижали — упал только мультипликатор, то есть оценка рисков. Почему отсутствие долга не спасает: долг защищает от банкротства, но не от сжатия мультипликатора. Риски — уход ключевого человека, Китай и экспортные лицензии, иск, повышение ставки ФРС.
Исторические коррекции: −56% в 2018–2019, −66% в 2022, −27% в 2024, −37% в 2025 — все восстановились. Но тогда причины были рыночные, сейчас — внутри компании. До $239 — +45%.
Пути: форвардный P/E обратно к ~20 или рост прибыли на ~30% при P/E 15. Реалистичный горизонт — 12–18 месяцев при хорошем сценарии. На мой взгляд — это чересчур негативна реакция, пока с бизнесом все в порядке.
Решила попробовать отыграть отскок сначала Лонгом $NAZ6, а сейчас добавила еще точечную покупку неоактивом.
17 ноября, отчёт за 3К(прогноз выручки ~$108 млрд). По результатам буду смотреть, увеличивать ли позу или крыть.
Не инвестрекомендация, мультипликаторы приблизительные. Купили бы $NVDA сейчас или ждёте отчёта? 👇
$NVDAperpA
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.



