Вышедший отчет за 3 квартал у Ренессанса вроде должен вселять оптимизм после провального 1 полугодия, но если посмотреть на ситуацию шире, то лезть сюда особо нет смысла.
📌ЧТО НЕ ТАК У КОМПАНИИ?
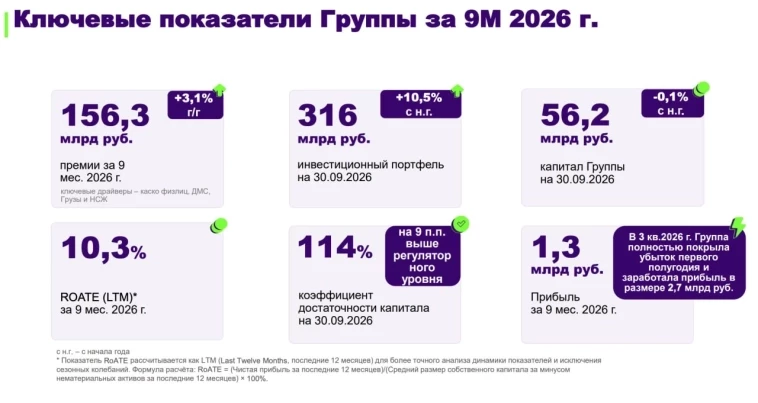
— Cтраховая. Практически перестала расти в объемах выдачи — рост на 5,6% до 59 млрд рублей в NON-LIFE сегменте и рост на 1,7% до 97 млрд рублей в LIFE сегменте.
 Поляну Реника активно отжирают классические банки со значительно бОльшим ресурсом, что опасно на долгосроке для компании (не исключаю поглощение банком).
— Инвест портфель. Да, вроде вырос на 10% с начала года, но на рынке бондов в 2026 году происходит такая значительная тряска в корпоратах и ОФЗ, что в свою очередь сильно сказалось на финансовом результате за 2 квартал. Дефолты средних компаний впереди, а бюджет на 2027 год не дает оптимизма по поводу нормализации доходности ОФЗ = провалы 2-го квартала могут легко повториться в 2027 году.
— Байбек и дивиденды. Компания отказалась от выплаты в 5,9 рублей за 2 полугодие 2025 года и вероятно ничего не заплатит за 2026 год, так как направит деньги на байбек в размере 5 млрд рублей (обещают погасить уже 2% выкупленных акций). Огромная сумма для компании с капитализацией в 40 млрд рублей и уже имеющимся на балансе 10% казначейским пакетом, который правда так и не погасили.
Но важнее отметить, что несмотря на огромный байбек акции упали, поэтому тут вероятно повторяется кейс Совкомбанка с постепенно выходящими акционерами из компании — у компании очень сложная структура акционеров, поэтому выходящих ребят может быть очень много. — Оценка. 2026 год понятно провальный по прибыли у компании (1,3 млрд рублей за 9 месяцев), но допустим ситуация в 2027 году нормализуется и сильного провала 2-го квартала 2026 года не случится, что дает потенциальные 8 млрд рублей прибыли.
C учетом казнайческого пакета получаем P/E = 4,5 без дивидендов. Вроде приятная оценка, но акции банков (огромный выбор на любой вкус) сильно дешевле по мультипликаторам и все платят дивиденды, поэтому инвестора сюда просто не затянешь.
 Вывод: нормальный отчет после кошмара за 2 квартал, но несмотря на коррекцию акции Реника все еще дороже банков и уравнение байбек вместо дивидендов оставляет много вопросов.
Субъективная позиция — Наблюдать. Подпишись, мне будет приятно! t.me/roman_paluch_invest
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.