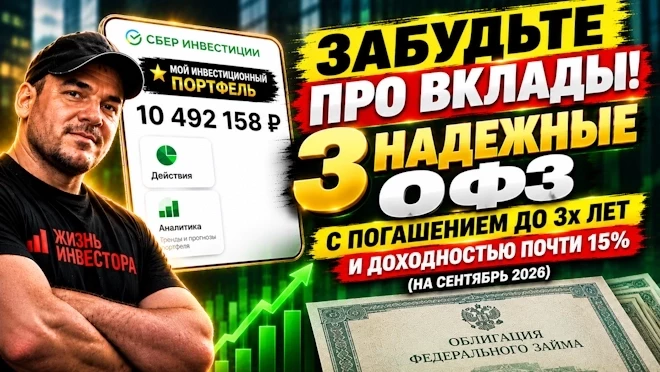
У меня в портфеле нет ни одной ОФЗ (скрин его состава из сервиса учёта инвестиций прилагаю):
И меня постоянно спрашивают: «Почему?» 🤔
Отвечаю честно:
Во-первых, купоны. Не люблю редкие выплаты. Не хочу купить бумагу и полгода ждать денег. За это время я успею шесть раз прокрутить сумму в облигациях с ежемесячным купоном. Разница ощутимая.Во-вторых, срок. Индекс ОФЗ падает с весны, хотя ЦБ уже несколько раз снижал ставку. В ОФЗ можно застрять на годы и просто смотреть, как номинал тает из-за инфляции. И выйти без потерь до погашения не получится.В-третьих, суммы. Для ОФЗ у меня слишком мало денег. Туда надо залить пару миллионов и просто сидеть. У меня не тот масштаб.Поэтому я выбираю точечно качественные облигации с высокой доходностью и ежемесячными купонами. Но это не значит, что я против ОФЗ! Это отличный инструмент, и он точно лучше депозитов. Просто не для моего случая.
Недавно я проанализировал рынок и выделил три короткие ОФЗ до 3 лет, которые дают доходность выше, чем банковские вклады.
1) ОФЗ 26236 — погашение 17 мая 2028 года. Срок до погашения — около 1,7 года. Самая короткая бумага из тройки.
Если нужна доходность на полтора-два года — это отличный вариант.
2) ОФЗ 26224 — погашение 23 мая 2029 года. Срок — примерно 2,8 года.
Здесь можно почти на 3 года положить деньги и гарантированно получить прибыль выше, чем на депозите.
3) ОФЗ 26242 — погашение 29 августа 2029 года. Самая длинная бумага в подборке — срок около 3 лет.
Если важна максимальная купонная выплата каждые полгода — это лучший выбор из трёх.
Средняя ставка по депозитам сейчас составляет 11,5%–12,5% годовых. Но эта ставка актуальна только на один год!
В настоящее время ставка ЦБ составляет 14%. Аналитики прогнозируют её снижение в 2027 году до10%–12%. Это означает, что по истечении годового депозита деньги, скорее всего, можно будет переложить в новый депозит только под ставку ниже 10%.
А с этими ОФЗ на 2–3 года получится зафиксировать гарантированный среднегодовой доход на уровне14.7-15%!
При этом: ✅ Надёжность государственных бумаг (рейтинг AAA) — это надёжнее банковских гарантий. ✅ Возможность продать в любой момент, если срочно нужны деньги (в отличие от вклада, где проценты сгорают). ✅ Доходность выше, чем по большинству вкладов.
Если есть деньги, которые не понадобятся ближайшие 2–3 года, и вы думаете, какой депозит открыть — присмотритесь к этой тройке ОФЗ. Тут и доходность выше вклада, и надёжность.
Если бы я сейчас выбирал между «открыть депозит» и «купить эти ОФЗ», я бы точно выбрал второй вариант!
А что думаете вы? Делитесь в комментариях.
👉 Мой Telegram 👉 Я в MAX
✅ Полезное: Сервис для учета портфеля, который я использую
Мои ВИДЕОРОЛИКИ смотрите тут: 📺YouTube📺VK📺RUTUBE
Еще по теме:



Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.