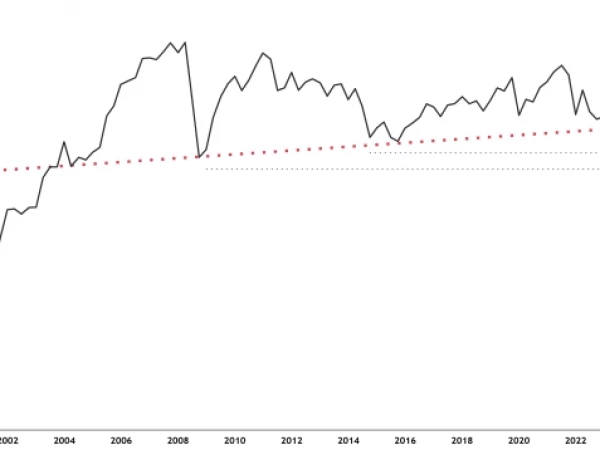
Сегодня я хочу разобрать отчет Татнефти за 2 квартал 2026 года по МСФО. С момента выхода отчета акции выросли на 10%! Разберемся, что так обрадовало инвесторов, посмотрим, как рост цен на нефть отразилось на финансовое состояние компании, посчитаем, какие дивиденды может заплатить Татнефть в 2026 году? У меня есть компания в портфеле, доля около 2,58%. Давайте разбираться!
Если вам интересна тема инвестиций, вы можете подписаться на мой телеграм канал (или введите в поисковике На пенсию в 45) или канал в максе! Там я каждый день рассказываю о новых выпусках облигаций, разбираю отчеты компаний, рассказываю какие активы я купил/продал, подпишись и будь в курсе.
Смотрите также:
Татнефть — одна из крупнейших российских нефтяных компаний, занимается разведкой месторождений, добычей, переработкой и поставкой нефтепродуктов на рынок. Ключевые активы и производственные объекты компании находятся в Татарстане; также ведется разработка месторождений в Калмыкии, Оренбургской, Ульяновской и Самарской областях, а также в Ненецком автономном округе. Среди российских ВИНК Татнефть отличается самой высокой долей выхода маржинальных светлых нефтепродуктов.
Скажем пару слов о нефтянке. За последние 9 месяцев средняя цена на нефть марки Brent около 90$ за баррель, дисконт к российской нефти Urals около 10%, средний курс доллара около 80 руб, получается средняя стоимость за 1 баррель около 6500 р. Это позитив для российского бюджета и нефтяников в целом. Удалось ли заработать Татнефти на росте цен?
✅ Выручка выросла на 15,8% г/г и составила 475,5 млрд р. По выручке примерно 60% приходится на переработку, 35% на добычу и продажу сырой нефти. Шинного бизнеса не видно. 🚀EBITDA подскочила на 82% г/г и составила 155 млрд.р Отличный результат, лучший со времен 1 полугодия 2022 года. 🚀 Чистая прибыль выросла почти в 3 раза обновила рекорд и составила 109,4 млрд.р! Отличный результат! 🚀 Свободный денежный поток (FCF) в след за прибылью вырос в 3 раза и составил 145,5 млрд. р.! Это рекордный денежный поток! ❗Чистого долга нет ❌. Кубышка (денежные средства) за год выросла на 100 млрд. р и составила 133,4 млрд.р! (У Интер РАО кубышка сократилась на 100 млрд.р, а у Татнефти наоборот увеличилась, вот и думайте)
Просто феноменальные финансовые показатели у компании! Что не показатель, то рекорд! Очень радует, что Татнефть не забывает откладывать деньги и сформировала серьезную кубышку, которая сможет дополнительно генерировать кэш. Давайте посчитаем дивиденды и посмотрим оценку компании
еперь давайте посмотрим, как оценивает акции Татнефть рынок, сейчас цена 604 р. P/E= 4,3 (простым языком, показывают за сколько лет окупятся ваши вложения в акции компаний) Мультипликатор за прошлые года: P/E 2025г= 5,9; 2024г=-4,2; 2023г=4,6 EV/EBITDA 2,1 (Коэффициент показывает, за какой период времени неизрасходованная на амортизацию и уплату процентов и налогов прибыль компании окупит стоимость приобретения компании.) EV/EBITDA 2025г= 3,4; 2024г=2,4; 2023г=3,3 RSI на дневном графике=60,85% ❓Справедливая стоимость акций: около 750 рублей. Хоть цена с июльского «дна» выросла на более чем 50%, по-прежнему акции стоят недорого.
СД Татнефти рекомендовал дивиденды за 1 полугодие в размере 32,88 руб на акцию. Дата закрытия реестра: 13 октября 2026 г. Менеджмент пока консервативно направляет 50% от чистой прибыли. За год выплата может быть и 75% от чистой прибыли по МСФО. Если взять консервативно, как 50% от прогнозной прибыли, получается за весь 2026 год выходит 74 рубля на акцию или 12,2% див. доходности.
⭐Вывод
Очень мощный отчет у Татнефти. Видно, как во втором квартале пошли сверхдоходы на фоне такой высокой нефти. Но совсем шоколадно будет при слабом рубле, куда-нибудь на 90-100 руб😅. Мне Татнефть нравится, нравится отношение менеджмента к инвесторам. Как я уже говорил, у меня есть компания в портфеле, но покупать по текущим ценам считаю дороговато (если смотреть по ТА), жду цену ближе к 550 р там и начну потихоньку покупать. Не ИИР.
Если вам понравился материал, подписывайтесь на мой телеграм-канал или канал в максе! про инвестиции в дивидендные акции, облигации и криптовалюту, покупки в портфель, свежие новости
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.