Банки входят в новый квартал с более жесткими макропруденциальными ограничениями от ЦБ. Важно, что ограничения коснутся только новых выдачи это не запрет людям брать кредит. Ограничивается структура выдач кредитора, а значит, банки тщательней будут взвешивать риски, внимательней смотреть на платежеспособность и кредитную историю клиента. Получить новый кредит станет еше сложнее, так как в приоритет поставит заемщиков наилучшего качества.
#ИнвестАнализ Для необеспеченных потребкредитов без кредитного лимита доля новых выдач заемщикам с ПДН выше 50% ограничена 15% против 18% кварталом ранее. Внутри этой группы кредиты людям с ПДН выше 80% теперь могут занимать лишь 1% выдач вместо 3%. Еще жестче стало с длинными кредитами свыше пяти лет: допустимая доля сокращена сразу с 5% до 1%.
Для кредитных карт при ПДН выше 80% лимит равен нулю. Несколько лет назад банк мог компенсировать высокий риск неуплаты высокой ставкой, но теперь существует регуляторный потолок на объем таких выдач. Деньги становятся не просто дорогими, но и значительно менее доступными.
Также возможна пауза в выдачах из-за того, что по новым правилам отдельные банки уже могут упереться в обозначенный лимит. С одной стороны, потенциально улучшается качество нового портфеля, будущих проблемных кредитов станет меньше. Но именно высокорисковые заемщики обычно платят наиболее высокую ставку.
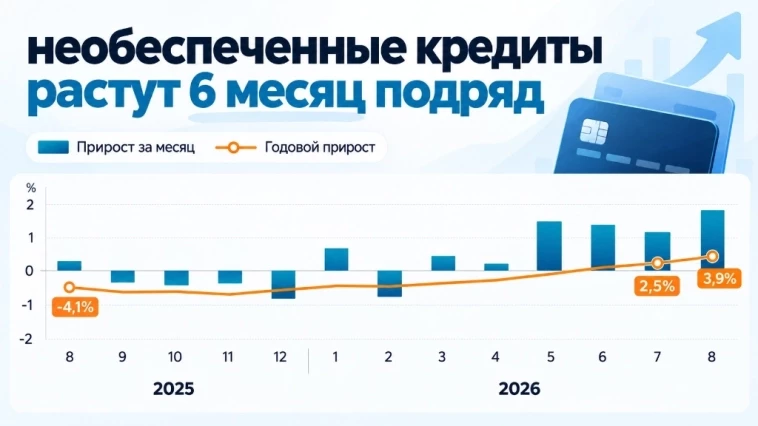
За счет принудительного улучшения качества кредита банки недополучат процентный доход. Больше всего от этого пострадают банки, нацеленные на розничное кредитование и чей бизнес не имеет диверсификации или его доля низка. В сентябре портфель необеспеченных потребительских кредитов достиг уровня в 13 трлн рублей, только за август прибавив 1,7%, и 3,9% г/г.
При этом, доля проблемных необеспеченных потребкредитов уже составляет 13,2% портфеля, или около 1,7 трлн рублей. Сам потребительский кредит давно стал двигателем механизма спроса. Крупные расходы совершается не из накоплений, а из будущего дохода.
Когда наиболее закредитованным людям сложнее занимать, экономика постепенно теряет часть спроса, который раньше переносился из будущего в сегодняшний день. А это уже прямой удар по ритейлу. Рассрочки, которые существуют не без участия банков, также попадают под сегмент кредитования и объем их выдач тоже уменьшится.
Ритейл, будет чаще работать скидками, акциями, субсидированием кредита и собственными механизмами оплаты частями. И от этого могут выиграть те, кто может себе позволить дорогостоящую покупку из личных средств здесь и сейчас. Банки, в свою очередь, будут активнее конкурировать за хороших заемщиков: снижать ставки, увеличивать лимиты, предлагать кэшбэк, страховки и другие продукты, лишь бы платежеспособный клиент выбрал именно их.
Изначально эта история с ужесточением лимитов подавалась как оздоравливающий механизм, способный пресечь погашение старого долга новым. Но постепенно инструмент превратился в ограничитель для всего потребления в долг. Меры ужесточают чуть ли не каждое полугодие, но потребительское кредитование и дальше срособно расти.
Только вот темпы этого роста замедлятся еще больше. Как считаете, может ли борьба банков за качественных клиентов привести к неожиданно быстрому снижению ставок по кредитам для них? Пишите мнение в комментариях и подписывайтесь #ИнвестАнализ — собственная аналитика экономики и компаний boosty Доступ к ИИС + ранний доступ ко всем видео: clck.ru/3PQqwc Мой фонд ИПИФ «Поляков Инвестиции»: invest/:https://funds.finam.ru/ipif/polyakov-invest/:
Еще по теме:



Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.