В прошлом посте я говорил, что банковская система возможно сейчас на пике своего цикла. Система все еще способна оставаться устойчивой, выполнять обязательства перед клиентами и при этом будет переживать довольно болезненное падение прибыли. Комфортным вариантом будет, если система начнет переживать падение рука об руку со снижающимися темпами инфляция, бизнесу станет легче отдавать кредиты. Сейчас это базовый сценарий ЦБ по инфляии возвращения к 4% в 2027 при средней ключевой в диапазоне 10,5-12,5%.
Одновременно ЦБ предполагает рост ВВП на 1,5–2,5% и увеличение требований банков к организациям на 7–12%. Растущий качественный портфель способен компенсировать меньший заработок на каждом рубле активов, что обеспечит мягкую посадку. #ИнвестАнализ Проблема в том, что между сегодняшним состоянием и такой ситуацией существует менее приятный промежуточный сценарий.
База, от которой банкам предстоит снижаться, очень высокая. В 2024 году сектор заработал рекордные 3,8 трлн руб., в 2025 — 3,5 трлн.
Причем снижение прибыли в 2025 году уже происходило прежде всего из-за увеличений отчислений в резервы на 34% (+ 0,6 трлн руб). В 1П2026 года ситуация снова благоприятная, чистая прибыль выросла до 2,3 трлн руб. (+36% г/г), а чистый процентный доход прибавил 33%.
Потому что депозиты переоценивались вниз быстрее кредитов. Поэтому не обязательно будет переход от прибыли к убытку. Достаточно перехода от сверхприбыли к просто нормальной прибыли.
Но для переоценки акций этого уже достаточно. Первые признаки разворота уже можно наблюдать. Ключевая ставка с конца июля находится на уровне 14%, а максимальная ставка по вкладам крупнейших банков после минимума около 12,76% в конце июня постепенно поднялась до 13,06% в третьей декаде сентября.
Средняя ставка по долгосрочным вкладам населения выросла за месяц сразу на 0,5 п.п., (с 10,6 до 11,1%), тогда как ставка по долгосрочным корпоративным кредитам только на 0,1 п.
п., (с 12,9 до 13,0%). Активы банков тоже достаточно быстро переоцениваются.
Около 65% корпоративного кредитного портфеля приходится на кредиты с плавающей ставкой. Пока ставка снижается, доходность значительной части активов автоматически движется вниз. Но если инфляционное давление снова усиливается, стоимость денег придется повышать и сам ЦБ не исключает такой сценарий.
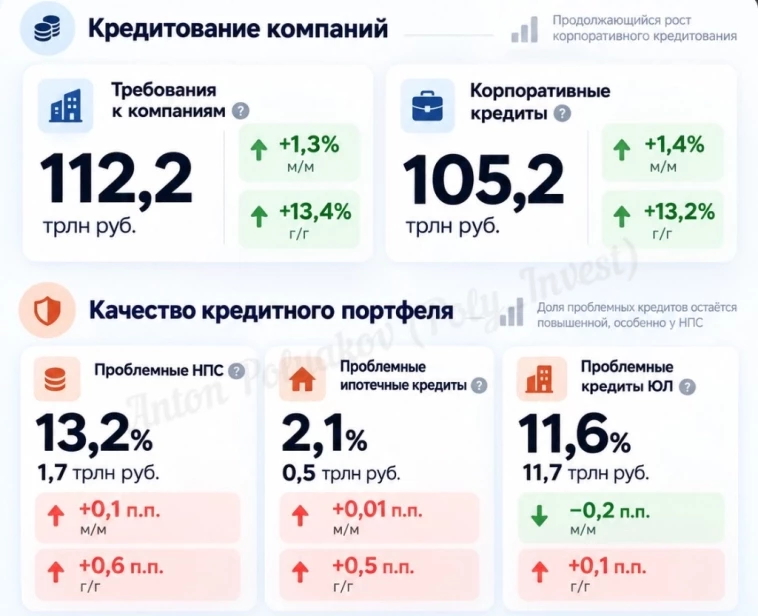
Вдобавок, стоимость риска по корпоративным кредитам выросла с 0,6 до 1,3%, а квартальные отчисления банков в резервы увеличились на 25%, что является следствием ранее накопленных проблем бизнеса. На середину года проблемными классифицировались 11,8% корпоративных кредитов, а для МСП без застройщиков и крупнейших кредитов доля проблемной задолженности доходила до 20%. Важно не путать ухудшение качества портфеля с системным банковским кризисом.
Около половины проблемных корпоративных кредитов покрыто резервами и качественным залогом. Непокрытая часть оценивалась примерно в 5,8-6,1 трлн руб., Данный риск управляем и может постепенно покрываться текущей прибылью банков.
Вроде нормально, пока не посмотришь на ситуацию с позиции держателя бумаг сектора. Топовые банки способны оставаться хорошо капитализированными и ликвидными, но рынок уже может начать закладывать более низкую будущую маржу, что может переоценить сектор вниз. Пишите, как относитесь к сектору на горизонте 2-3 лет и подписывайтесь на мой канал #ИнвестАнализ — собственная аналитика экономики и компаний boosty Доступ к ИИС + ранний доступ ко всем видео: clck.
ru/3PQqwc Мой фонд ИПИФ «Поляков Инвестиции»: invest/:https://funds.finam.ru/ipif/polyakov-invest/:
Еще по теме:



Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.