
$€ Долгое время ЦБ обвиняли в дорогом фондировании. Говорили, что из-за высокой ставки государству приходится брать в долг слишком дорого, а бизнес тратит все свои деньги на обслуживание долгов и банкротится из-за этого. ____________________________________________ Кстати бизнес действительно иногда банкротится из-за дорогих долгов, например застройщик Самолёт. Однако ЦБ тут не причём.
____________________________________________ И вот наконец-то появились графическая возможность показать вам, как работает долговой рынок. И сейчас разобьем основной миф который мешает многим в понимании этого вопроса. Так что усаживайтесь поудобнее и я начинаю.
СТАВКА ЦБ НЕ РЕШАЕТ ВСЁ. И так, многие говорили, что ЦБ нужно снижать ставку и это поможет бизнесу и государству. У них большой долг, который который дорого обслуживать.
Соответственно когда ЦБ снизит ставку и их платежи по обслуживанию долга снизится и всем станет легче. Ну а кредиты станут доступнее и все станет хорошо. Главное снижайте ставку.
А теперь давайте смотреть на доходности по ОФЗ.
 Вот график изменения десятилеток, видим, что за последний год доходности резко выросли. А вот график изменения ставки ЦБ, она снижается уже больше года
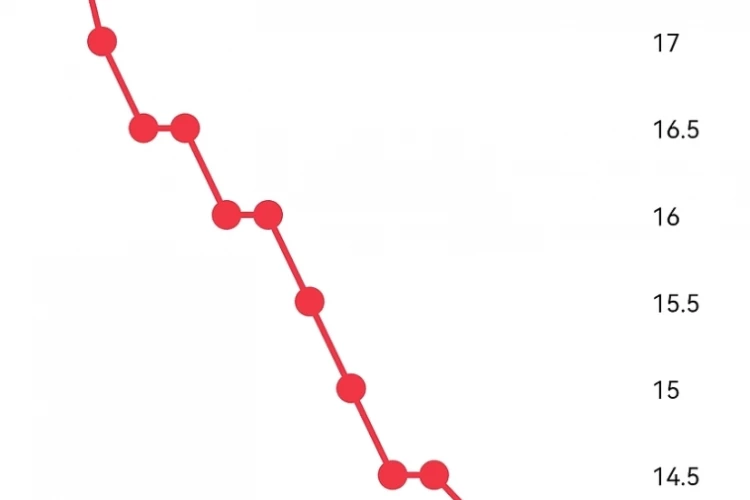 Видим, что снижение ставки не помогло.
Стало только хуже. Теперь государство будет привлекать деньги почти под 17% годовых, и это больше чем год назад когда ставка была выше. ➡️Почему так — давайте разбираться.
Начнём с того, что некоторым действительно стало легче. Потому что есть кредиты и облигации, которые привязаны к ставке ЦБ. Вот по ним доходности действительно снизились.
По флоатерам она около 15%. Только доля таких ОФЗ примерно треть. А остальное формируется рынком.
И сейчас новые ОФЗ государство продаёт с доходностью выше 16%. Иначе их просто не возьмут. Так почему же доходности выросли при снижении ставки? Потому что доходность облигаций зависит от инфляции, от ситуации с ликвидностью и от финансового состояния самого эмитента.
👉Чем выше инфляция, чем больше проблем с ликвидностью и чем хуже финансовая ситуация эмитента облигаций тем выше доходность его облигаций. К тому же совсем недавно стало известно, что в ближайшие годы правительство планирует занимать ещё больше через ОФЗ. Но столько денег сколько хочет занять Минфин, столько свободных денег на рынке нет.
Поэтому доходности по ОФЗ пошли в рост. Ну а за ними в рост пошли и доходности по корпоративным облигациям. Потому что долг компании не может быть дешевле ОФЗ.
Это закон. Тоже самое примерно происходит и по банковским кредитам. Они не могут быть ниже реальной инфляции.
А вот ставки по банковским депозитам действительно снижаются. Что приводит к оттоку денег из банков и увеличению дефицита ликвидности. ❗В итоге получаем ситуацию, когда ЦБ начал снижать ставку и довел ее до уровня ниже, чем уровень инфляции.
Инфляция ускорилась, а за ней пошли в рост и доходности облигаций. Поэтому ставка ЦБ должна ходить за инфляцией но не уходить ниже нее. И тогда ситуация будет здоровой с точки зрения финансовой логики.
А иначе получим как в Турции. В итоге вывод следующий: инфляция — это собака, а хвост это ставка цб и доходности на долговом рынке, но не наоборот. И инфляция влияет на доходности, а ставка ЦБ должна ходить за инфляцией.
Надеюсь понятно объяснил. У меня на этом всё. Спасибо за внимание.
До встречи. Ваш Sol.$€ Мой Telegram про инвестиции. t.me/SolomonTrade
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.

