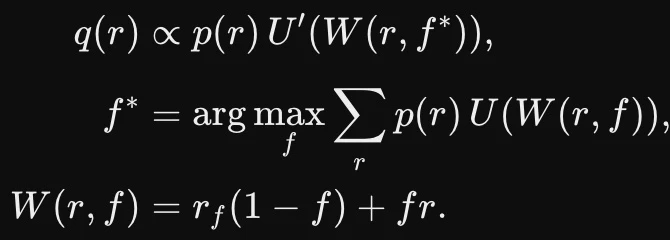
Наконец то понял что значит риск нейтральность и откуда она берется. Это условность, абстракция удобная для расчетов. А то что реально стоит за ней - оптимальный по полезности портфель кеш+акция. p®, q® физические и риск нейтральные вероятности прибыли, r = st/s0 прибыль акции, U функция полезности, W оптимальный порфель кеш и акция.
И для случаев когда полезность это максимальная скорость роста (келли) и оптимальный баланс (гармонич среднее) получаем
 Физические вероятности перевешиваются, делитель rf(1-f*) + f*r — увеличивает вероятности убытков и уменьшает верояности доходов.
Нет никакой риск нейтральности, и условия мартингейла Eq[r]=rf тоже нет, это просто некие удобные абстрактные формы. В реальности рынок определяет безарбитражность и цены по функции полезности и личным предпочтениям.
Мудрец настаивает на более строгой формулировке: рынок формирует цены через ожидания, предпочтения, ограничения и взаимодействие участников; отсутствие арбитража накладывает ограничения на эти цены; риск-нейтральные вероятности математически выражают эти ограничения.
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.