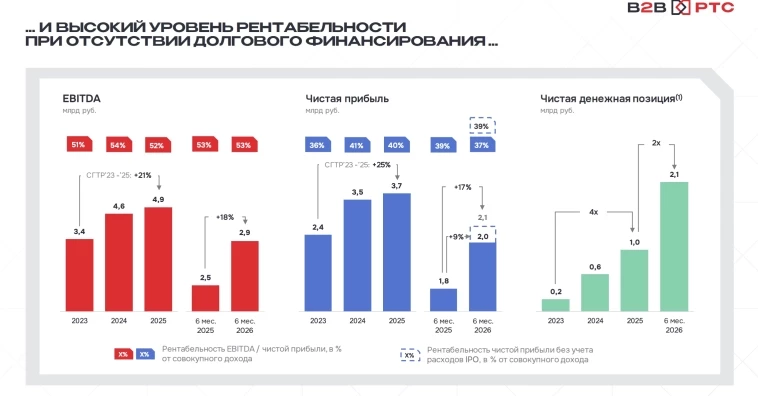
B2B РТС — крупнейшая электронная торговая платформа закупок для бизнеса и государства в России. IPO B2B РТС состоялось 17 апреля 2026 по цене 118 руб.
Основной акционер платформы – Совкомбанк, которому принадлежит более 50% акций.
✅ Выручка 1 пол. 2026 = 4,43 млрд руб. (+15% г/г)
✅ Средние темпы роста выручки за 3,5 года (2023-1П2026) = 15% (компания ждет темпы выше в ближайшие годы, при этом я бы больше 15% не закладывал)
✅ Доход от размещения средств клиентов 1П 2026 = 0,97 млрд руб. (+37,5% г/г, во 2П 2026 года будет поменьше, сами прогнозируют 1,5 млрд руб. по году).
Компания зарабатывает на вложениях средств клиентов в денежный рынок + облигации. На балансе у компании на 1 пол. 2026 таких активов на 8,94 млрд руб. (из них депозиты = 3,45 млрд руб., облигации = 5,27 млрд руб.).
Соответственно, при снижении КС эта часть доходов будет под давлением.
✅ Прибыль 1 пол. 2026 = 2 млрд руб. (+9,2% г/г).
Есть два нюанса, которые уравновешивают друг друга: были разовые расходы на IPO на 0,18 млрд руб., при этом налоговая ставка по итогам 1П 2026 = 19,9%.
✅ Скор. FCF 1 пол. 2026 = 1,81 млрд руб. (+2,1%), отмечаю отличную конверсию прибыли в денежный поток, на уровне 90%. В 2023-2025 FCF был выше прибыли.
👉 Мои прогнозы 2026
• Выручка 2026 = 9,19 млрд руб. (+15,6% г/г).
• Доход от размещения средств клиентов 2026 = 1,57 млрд руб. (+18% г/г).
• Прибыль 2026 = 3,99 млрд руб. (+7,6% г/г).
Прогнозы от компании 2027-2030
• Выручка 2030 = 18-21 млрд руб.
• Темпы роста выручки 2027-2030 = 18-21%.
• Прибыль 2030 = 7-9 млрд руб.
В свою модель я закладываю более консервативные предпосылки.
💰Дивиденды
Дивполитика — более 50% от прибыли, на ежеквартальной основе. Компания заявила, что выплатит более 85% прибыли по итогам 2026 года, и более 80% от прибыли в 2027-2030 годах.
Со своей стороны замечу, что FCF позволяет платить вплоть до 100% прибыли на дивиденды, поэтому заявления выглядят реалистичными.
По итогам 2026 года я ожидаю 19,52 руб., уже выплатили 9,8 руб., осталось 9,72 руб. за 2 полугодие, доходность 7,9%.
По итогам 2027 года, я жду 20 руб. дивидендов или 16,3% дивидендной доходности.
Еще раз, дивиденды ежеквартальные, можно закладывать +-5 руб. в квартал, или 4,1% дивидендной доходности.
📊 Оценка компании
B2B РТС оценена в 5,5 P/E 2026 года. С учетом того, что у компании денежный поток = прибыли, и payout дивидендов 85%+, то такую оценку я считаю недорогой.
Для меня справедливый мультипликатор P/E для компании находится в диапазоне 7-8. Справедливую цену акций B2B РТС вы можете узнать из моего рейтинга акций (нжие ссылки на рейтинг): (MAX) max.ru/Vlad_pro_dengi/AaEvJ6AQeTw (Телега) t.me/Vlad_pro_dengi/2556
Итого: B2B РТС — качественный актив с недорогой оценкой в 5,5 P/E и практически 100% конверсией прибыли в свободный денежный поток, как следствие — возможностью распределять практически всю прибыль на дивиденды и доходностью выше 15,5%. Дивиденды поквартальные.
⚠️ Какие вижу риски:
1. Конкуренция. Среди платформ закупок есть решения Сбера, ГПБ и других крупных банков), насколько лидирующее положение B2B РТС устойчиво? Возможно, среди вас есть участники этого рынка. Подскажите, чем платформа B2B принципиально лучше Сбера?
2. Доходы от размещения средств клиентов завязаны на ставку, ниже ставки, ниже доходность.
3. Интерес акционера — у Совкомбанка больше 50% акций B2B РТС, при этом на балансе у банка компания стоит дешево (по 1 капиталу), и 50% компании оценивается в 1,85 млрд руб. вместо 11 млрд руб. по рыночной цене. Банк может быть заинтересован в снижении доли ниже контрольной, чтобы переоценить компанию по рыночной цене на балансе и включить эти +-9 млрд руб. в капитал, подняв через это свою достаточность.
Способы могут быть разные, включая дивиденды в натуральной форме, SPO в рынок или на внебирже. Это потенциально может оказывать давление на котировку.
И да, надеюсь, у Михаила Клюкина были только акции Совкомбанка, а B2B РТС не было) 😄
Друзья, сделать модель компании, написать обзор — большой труд, который занял несколько недель. Поставьте лайк, если взяли пользу, вам 1 секунда, а мне приятно! 👍 Приглашаю вас подписаться на мои каналы, чтобы читать актуальные обзоры компаний: (MAX) max.ru/Vlad_pro_dengi (Телега) t.me/Vlad_pro_dengi
Еще по теме:



Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.