$€ На днях вышел очередной отчёт по финансовым рискам от ЦБ. Такие отчеты выходят каждый месяц, и на сегодня у нас есть октябрьские данные. ➡️Сейчас обсудим одну важную деталь касаемо долгового рынка. Суть в том, что спред доходностей ОФЗ и корпоративных облигаций продолжает расти.
Если простыми словами, то инвесторы хотят больше доходности по облигациям компаний по сравнению с гос облигациями.
 В октябре эта разница увеличилась еще на 63 б.п.
А за последние три месяца разрыв увеличился на 673 б.п. Или переводя в проценты то получается на 6,67%.
И тут речь о рискованных облигациях с рейтингом ВВВ. _______________________________________________ Т.е например доходность ОФЗ была 14%, а по корпоративным облигациям с рейтингом ВВВ 25%, теперь же по ОФЗ 14%, а по корпоративным бондам 31,6%.
Это примерно.
_______________________________________________
По остальным рейтингам нет полных данных, но там ситуация естественно чуть по лучше.
 Изменение спреда с ОФЗ за три месяца.
Если смотреть только за октябрь, то тут есть общие усреднённые данные. И видим, что у облигаций с рейтингом ВВВ ситуация ухудшается быстрее.
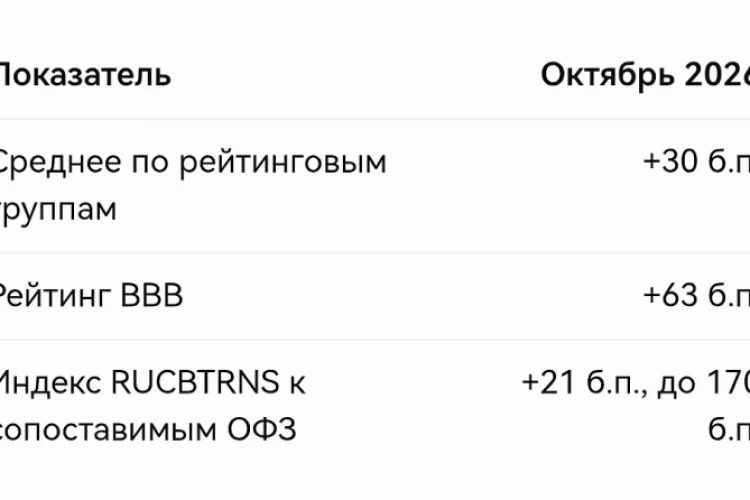 Относительно ОФЗ.
Особенно настораживает расширение спреда BBB на 63 б.п. — более чем вдвое сильнее среднего.
Это может означать, что рынок начинает требовать повышенную компенсацию за риск компаний с менее устойчивыми финансами. Но здесь есть тонкость: основная часть расширения общего спреда возникла потому, что ОФЗ снижались в доходности быстрее корпоративных облигаций, а не потому, что корпоративные доходности резко выросли. Если посмотреть на абсолютные данные, то видим снижение интереса к корпоративному долгу в октябре: — Население сократило покупки корпоративных облигаций со 158 до 89,7 млрд рублей.
— Системно значимые банки уменьшили суммарные покупки корпоративных облигаций с 321,8 до 149,5 млрд рублей. Если же вспоминать конкретные истории, то можно говорить, что основной вклад в увеличение спреда внесли облигации таких компаний как Самолёт, Евротранс и других подобных. Там где доходность росла опережающими темпами.
Ну и последнее. Ситуация с дефолтами в октябре чуть улучшилась. Но в динамике за три месяца и за весь год картина плохая.
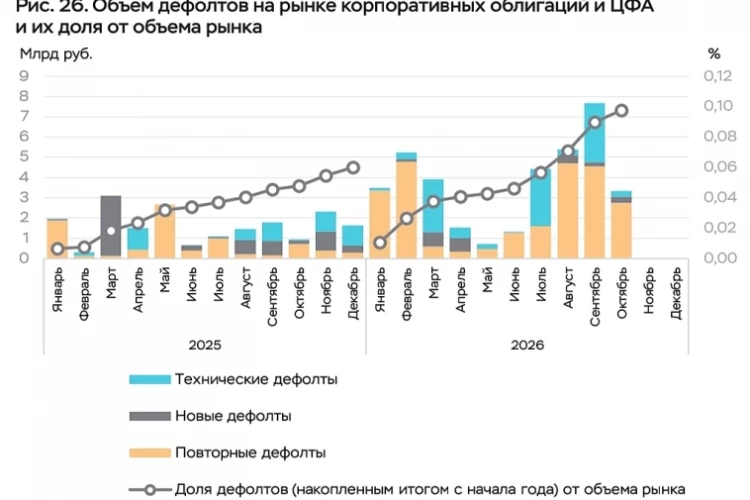 За три месяца общий объём дефолтов составил 15,5 млрд рублей. Если смотреть сначала года, то накопленная величина дефолтов в 2026 году в два раза больше, чем за аналогичный период 2025 года.
Но если смотреть в пропорции, то это всего лишь 0,1% от всего рынка.
Естественно это пока не критично. Поэтому вывод следующий: ситуация с корпоративным долгом ухудшается, но она пока не критичная. У меня на этом всё.
Спасибо за внимание. Ваш Sol.$€ Мой Телеграм про инвестиции t.me/SolomonTrade
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.


