aПосмотрим на цифры за 8 месяцев текущего года внимательнее. ➖ Чистый процентный доход: 2,4 трлн руб., на 24,8% больше, чем годом ранее ➖ Комиссионный доход: 475,9 млрд руб., практически без изменений (+0,1%) ➖ Рентабельность капитала (ROE): 22,9% ➖ Чистая прибыль: 1,3 трлн руб.
, рост на 19% за год Отчисления в резервы выросли на 61%, и всё же прибыль продолжает расти, обновляя максимумы. За восемь месяцев Сбер заработал 1,3 трлн руб., что соответствует примерно 29,5 руб.
на одну акцию (если направить на дивиденды половину прибыли). Как отмечалось ранее, рубеж в 2 трлн руб. по итогам года вряд ли будет достигнут, но дивиденд всё равно способен превысить прошлогодний: ориентир 38–39 руб.
на акцию, то есть около 14% доходности к нынешним котировкам. Дорогие деньги постепенно отражаются и на банковском секторе, прежде всего через качество корпоративных займов. Чем дольше компании обслуживают дорогие кредиты, тем заметнее растёт доля неплатежей.
По данным Центробанка, во втором квартале доля проблемных кредитов юрлиц достигла 11,8%, тогда как кварталом ранее она составляла 11,6%, а год назад 11,2%. Среди розничных заёмщиков доля проблемных долгов за год поднялась с 5,9% до 6,3%, а по ипотеке с 1,4% до 2%. Резервы при этом не успевают за ростом просрочки.
Покрытие резервами кредитов третьей стадии у Сбера упало с примерно 128% в начале 2024 года до 98,4% во втором квартале 2026-го. У Т-Банка показатель снизился со 132% до 119%, у ВТБ с 94% до 79%. Если неплатежей станет больше, банкам придётся активнее резервировать, а это означает меньшую прибыль и более скромные дивиденды.
Для запаса прочности регулятор задаёт требования к достаточности капитала. Сейчас для большинства крупных банков минимальный норматив общего капитала Н1.0 равен 10%.
С 2027 года его могут повысить на 0,75 п.п. Для Сбера это не проблема: его показатель составляет 13,1%.
Другим игрокам придётся наращивать капитал: у ВТБ значение сейчас 10,6%, у Совкомбанка 10%. Кроме того, банки борются за ликвидность и поднимают ставки по депозитам, что давит на маржу. Итог такой: Сбер остаётся сильным банком, и его акции стоят недорого относительно прибыли (P/E около 3,1).
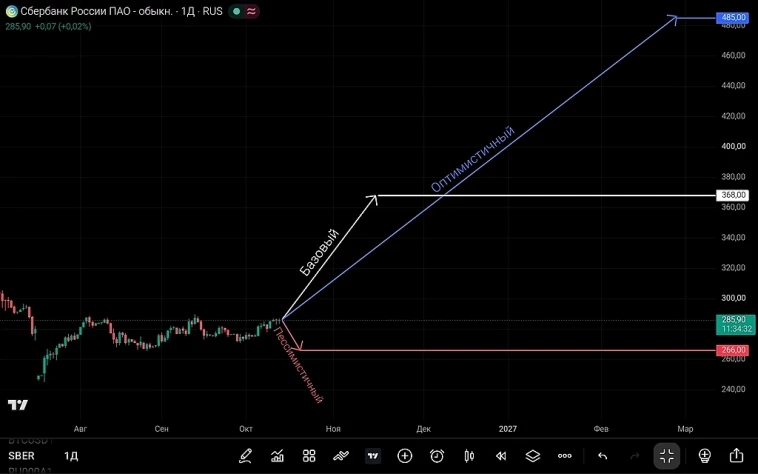
То есть рыночная цена равна примерно трём годовым прибылям при сохранении текущего темпа заработка. Какой потенциал? Для банков я предпочитаю оценку через P/E — отношение капитализации к чистой прибыли. Рассмотрим три варианта.
Пессимистичный сценарий: 266 ₽ Рост прибыли замедлится из-за кредитных рисков, стоимости фондирования и ухудшения экономической конъюнктуры. Рынок при этом продолжит оценивать Сбер с низким мультипликатором. В таком случае потенциал снижения относительно текущей цены невелик, но это не исключает более глубокого падения при серьёзном ухудшении ситуации в банковском секторе.
Базовый сценарий: 368 ₽ Я предполагаю, что Сбер заработает около 2 трлн рублей за год, сохранит высокую рентабельность капитала и продолжит выплачивать дивиденды. При P/E около 4 справедливая цена получается примерно 368 ₽. Оптимистичный сценарий: 485 ₽ Этот вариант предполагает сохранение сильного роста прибыли, приемлемого качества кредитного портфеля и повышение оценки компании рынком.
Однако P/E 5 означает заметное улучшение отношения инвесторов к российскому рынку и самому Сберу. P. S.
Нужно учитывать, что Сбер по сути отражает состояние всей российской экономики. Её трудности сдерживают рост котировок, поэтому в ближайшей перспективе бумаги могут отставать от рынка в целом. Зато на длинном горизонте для консервативного инвестора вариантов интереснее найти непросто. *Не является индивидуальной инвестиционной рекомендацией.
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.