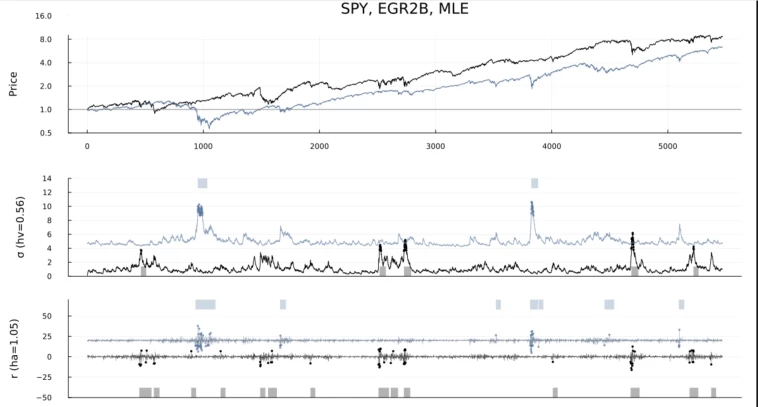
Мне долго не удавалось найти простую и хорошую модель чтобы их повторить. Их можно повторить сложными моделями, но они сложные, медленные и неустойчивые. Смысла использовать их нет, и в итоге я забил на кластеры. На днях совершенно случайно нашел простую структуру которая их делает.
Практически у всех моделей, garch, SV — графики волатильности и лог прибыли — легко отличить от реальных. У новой модели, отличить сложно. Черные графики симуляция, синий реальные (сдвинуты по абсолютному уровню чтоб лучше было видно). Зачем кластеры волатильности нужны? Да особо наверно не нужны, но вроде как на долгих интервалах они дают чуть лучше прогноз рисков, и чуть лучше дают динамику в кризисы.
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.