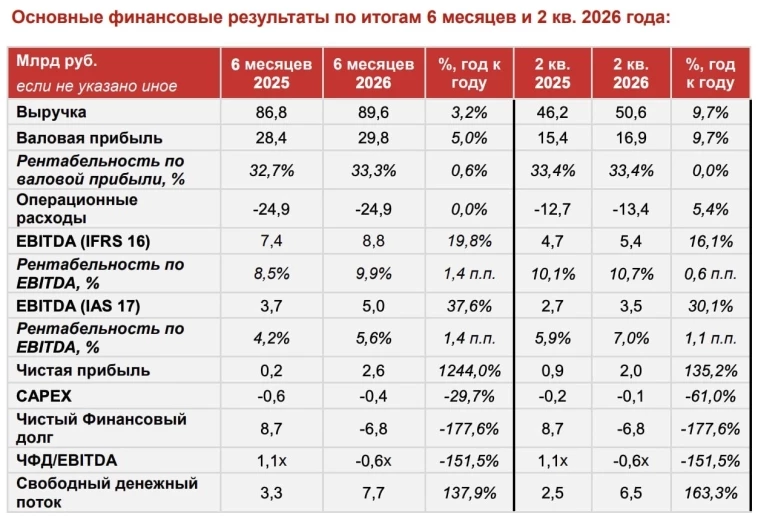
Вчера вышла новость о том, что СД компании Все Инструменты рассмотрит байбек акций, что дало рост котировок на более чем на 7%. На самом деле на российском рынке редко, но бывают истории перевоплощения из гадкого утенка в прекрасного лебедя — после Эсэфая и Ленты на такое может замахнуться компания, которая провело такое IPO (оценка в 100 млрд рублей), что меня бомбило покруче Везувия. 📌 Что в отчете — Выручка. Хоть и выросла за 6 месяцев всего на 3% до 89 млрд рублей, но нужно учитывать два момента: [1] В строительной отрасли тяжелый кризис, но есть сигналы на постепенное улучшение, что видно по росту выручки во 2 квартале на 9%.
[2] У компании неоднородные результаты с падением выручки в B2C (упало число заказов на 11%, что связано с намеренной оптимизацией) и ростом выручки в B2B. — EBITDA (IAS 17). Выросла с 3,7 до 5 млрд рублей, как раз за счет оптимизации затрат на B2C сегмент — за год число ПВЗ упало на 9% до 1076 + складские площади снизились на 6% до 355 тыс.
кв. м. Молодцы, что так поработали над эффективностью вместо попыток роста ради роста.
— FCF. Сделал более чем X2 до 7,7 млрд рублей за счет роста EBITDA, снижения процентных расходов + у компании небольшой Сapex. Есть также значительный эффект от cнижения оборотного капитала на 4,4 млрд рублей, но связано это с ростом КЗ (во втором полугодие возможен обратный эффект).
Нравится конверсия EBITDA в FCF — у большинства компаний с этим проблема. — NET DEBT. У компании из-за мощного FCF за год стал отрицательный NET DEBT в 6,8 млрд рублей, хотя год назад был 8,7 млрд рублей, что дало ОШЕЛОМИТЕЛЬНЫЙ ЭФФЕКТ НА ЧИСТУЮ ПРИБЫЛЬ.
C таким денежным запасом можно и дивиденды платить и байбек проводить. 📌 Мнение о компании 🧐 Отчет за 1 полугодие 2026 года понравился и уверенно входит в число лучших по итогам первого полугодия. Все основные личные опасения связаны с рынком DIY и потенциальными проблемами со складами из-за БПЛА.
Менеджмент дает гайденс по году от 4,6 до 6,5 млрд рублей прибыли, что эквивалентно P/E ок. 7 + мощный FCF (пойдет на дивиденды и байбек) + есть заинтересованность у компании в росте капитализации. Хочется пожелать компании достижения результата по верхней границе в заложенных ожиданиях.
Вывод: отчет понравился и происходящее вокруг компании в последний год + недорогая оценка по всем мультипликаторам, поэтому компания заслуживает субъективной оценки — ''Крепкий Hold''. Подпишись, мне будет приятно! t.me/roman_paluch_invest
Еще по теме:
Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.